興櫃股王 漢民測試 (7856.TW) 於 9 月 22 日掛牌上櫃,引發市場高度關注。其每股 2,250 元的承銷價,超越 鴻勁精密 (7769.TW) 於 2025 年底創下的 1,495 元紀錄,寫下台股歷來最高承銷價。若以近期興櫃均價估算,中籤一張的潛在帳面價差超過 200 萬元,帶動公開申購熱潮。一家 2025 年全年 EPS 10.83 元的公司,股價卻已站上 4,800 元,漢測究竟掌握了什麼技術與成長機會,讓市場願意以超過承銷價兩倍的價格買單?
漢測為漢民集團旗下核心企業,專注半導體測試領域
漢測成立於 2004 年 9 月,總部位於新竹,主要業務涵蓋探針卡與清潔材料、工程服務,以及半導體設備與客製化產品,提供半導體客戶從設備安裝、技術支援到測試產品開發的整合服務。 目前營運據點涵蓋台灣新竹與台南、中國蘇州、日本東京與熊本,以及新加坡、馬來西亞和美國亞利桑那,主要配合客戶海外擴廠,提供在地裝機與技術支援服務。
公司成長歷程主要包含以下三個重要里程碑:
- 2016 年,漢測建立工程服務團隊,服務涵蓋設備安裝、保養、移機、改機及異常排除,透過參與客戶產線的日常運作,累積對設備性能、製程條件與測試需求的理解。
- 2020 年,公司取得全球領先日商 MJC (6871 JP)的探針卡技術移轉並建立產線,進一步拓展自製測試介面產品的能力,逐步整合研發設計、製造與售後維修服務,依客戶需求提供客製化探針卡。 此階段的重要性,在於將產線服務累積的經驗,與實際產品開發及製造能力結合,擴大公司在半導體測試流程中的參與程度。
- 2023 年,漢測開始代理 Advantest (6857 JP) 的光罩量測掃描電子顯微鏡,進一步擴充量測與檢測設備業務,增加服務半導體客戶的產品項目。 隨著上述能力逐步建立,公司形成工程服務、產品製造與設備代理並行的營運模式,既能提供現場技術支援,也能針對客戶需求供應自製產品與代理設備。
漢測核心業務能力:半導體測試、設備與客製化產品成為營收主力
漢測核心業務涵蓋探針卡與清潔材料、工程服務,以及半導體設備與客製化產品三大領域,其中半導體設備與客製化產品的營收占比持續提升,目前已達 52%,成為公司主要營收來源。
三大探針卡產品布局多元測試需求
第一項為探針卡與清潔材料,其中探針卡涵蓋薄膜式、懸臂式及垂直式三大類型,分別對應不同晶片的測試需求:
- 薄膜式: 主要應用於 5G/6G、射頻 IC、毫米波及車用雷達晶片等高頻測試市場,公司自述為全台唯一具自主研發能力的廠商。相關產品於 2026 年 4 月開始出貨,8 月進一步提供跨阻放大器測試用產品予美國客戶,拓展矽光子應用,並持續推進晶圓代工客戶的驗證與導入。
- 懸臂式: 則涵蓋晶圓允收測試(WAT)、邏輯晶片、LCD 驅動 IC、低階電源管理 IC 及傳統消費性電子等應用,技術合作對象包括日本 MJC。
- 垂直式: 主要服務高階系統單晶片、GPU、應用處理器(AP)及覆晶封裝晶片等測試需求,其中傳統 Cobra 探針卡已實現 100% 台灣在地製造,MEMS 探針卡則透過與 MJC 合作,結合漢測自製零組件進行開發。
工程服務奠定穩定營運基礎
第二項為工程服務,構成漢測相對穩定的營運基礎。服務範圍涵蓋設備裝機、保固、定期保養、重組維修、移機改機及異常排除,貫穿設備導入至後續運轉維護的完整生命週期。 目前公司主要為東京威力科創(TEL)的晶圓探針測試設備(Prober)提供相關服務,據公司表示,為全台規模最大的相關工程服務團隊。隨 AI 晶片測試需求增加,Prober 裝機規模擴大,亦帶動後續維護需求,支持工程服務業務持續成長。即使其他產品快速放量使其營收占比下降,工程服務仍可透過既有設備的保養與維修需求,為公司提供持續性的收入。
AI 測試散熱模組驅動設備業務成長
第三項為半導體設備與客製化產品,也是漢測近期成長最為突出的業務。已量產產品包括熱管理整合系統、白光干涉光學檢測系統及熱載測試系統,並結合清潔材料、探針卡平整度監控、溫控及晶圓量測校正等配套,協助客戶提升測試效率與穩定性。 其中,應用於 AI 晶片測試的探針卡散熱模組為主要成長動能,2026 年上半年營收占比已超過三成。
新產品方面,雷射清針機仍處於驗證階段;Reflow 回焊設備已完成首台產品並通過封測客戶驗證,逐步進入少量出貨階段。此外,公司亦代理電子束檢測設備及 Advantest 光罩量測掃描電子顯微鏡(SEM),透過自主研發、客製化製造與設備代理,持續拓展晶圓測試及先進封裝領域的產品布局。
漢測營收增速:獲利能力隨高毛利產品逐季提升
漢測近年的財務表現呈現營收規模與獲利能力同步提升的趨勢。根據上櫃前業績發表會紀要,公司營收由 2024 年約 16 億元增至 2025 年的 24.25 億元,EPS 亦由 2.84 元提高至 10.83 元。2026 年上半年營收進一步達 21.85 億元,已相當於 2025 年全年的九成,EPS 更達 21.5 元,接近前一年度全年的兩倍,顯示獲利成長速度明顯快於營收。
從單季數據觀察,獲利能力改善的趨勢更加明確。漢測單季營收由 2025 年第一季的 4.42 億元及第二季的 5.76 億元,成長至 2026 年第一季的 9.85 億元及第二季的 12 億元;2026 年第二季稅後純益達 3.30 億元,約為 2025 年第一季 0.37 億元的 8.9 倍。隨營收規模擴大與產品組合改善,毛利率由 45.38%提高至 54.54%,營業利益率亦由 11.58%升至 34.27%,顯示高毛利產品放量與營運槓桿逐步顯現,帶動新增營收轉化為更高的獲利貢獻。
漢測產業位置:半導體供應鏈下游,服務晶圓代工及封測廠
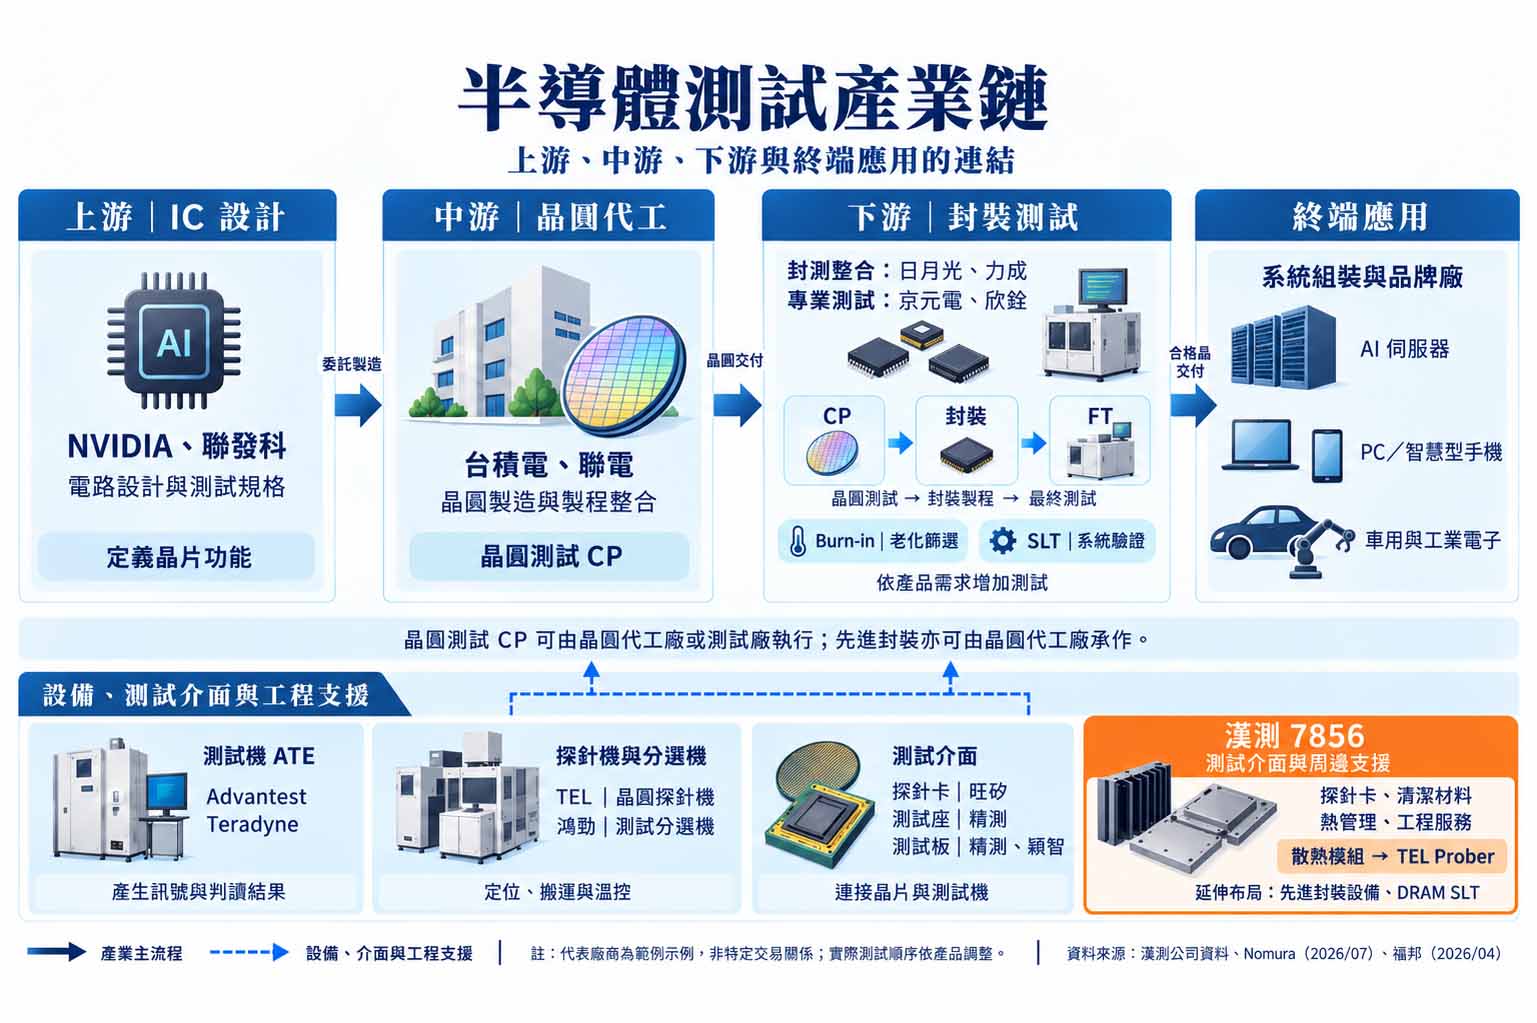
半導體產業鏈: 上游為 IC 設計公司,負責定義晶片功能與測試規格,並將設計委託晶圓代工廠製造。相關廠商有:Nvidia、聯發科 (2454.TW)
中游晶圓代工廠完成晶圓製造與製程整合後,晶片進入晶圓測試(CP),該環節可由晶圓代工廠自行執行,亦可委由專業測試廠承接。相關廠商有:台積電 (2330.TW)、聯電 (2303.TW)
完成篩選的晶粒隨後交由下游封裝測試業者進行封裝與最終測試(FT),部分先進封裝亦可由晶圓代工廠提供整合服務;此外,部分產品會依可靠度與應用需求,增加老化測試(Burn-in)及系統級測試(SLT)。通過測試的合格晶片最終交付系統組裝與品牌廠,應用於 AI 伺服器、PC、智慧型手機,以及車用與工業電子等終端市場。
其中半導體測試需由測試機(ATE)、探針機及分選機,搭配探針卡、測試座與測試板等介面共同運作,並由設備及工程服務商提供定位、搬運、溫控與維護支援。漢測主要布局於測試介面及周邊支援環節,產品與服務涵蓋探針卡、清潔材料、熱管理及工程服務,其中主力散熱模組安裝於東京威力科創(TEL)的晶圓探針機(Prober),用於改善 AI 晶片測試過程中的探針卡散熱問題,使其需求與 TEL 設備平台及客戶測試產線高度連動。 公司亦為 TEL Prober 提供裝機、保固與定期保養服務,透過現場工程團隊掌握客戶需求,再轉化為客製化產品,形成涵蓋設備導入、模組開發及後續維護的合作模式,並同時承接新機裝機與既有設備升級需求。目前漢測亦逐步將產品布局延伸至先進封裝設備及 DRAM 系統級測試,主要服務晶圓代工廠與專業封測廠。
- 封測整合:日月光 (3711.TW)、力成 (6239.TW)
- 專業測試:京元電 (2449.TW)、欣銓 (3264.TW)
- 探針機與分選機:東京威力科創 (TEL)、鴻勁 (7769.TW)
- 探針卡:旺矽 (6223.TW)
- 測試座:穎崴 (6515.TW)
- 測試板:精測 (6510.TW)、雍智 (6683.TW)
漢測四大成長動能陸續挹注營運
漢測未來成長動能涵蓋高功耗晶片熱管理、先進封裝設備、矽光子測試及高速記憶體測試,各項產品的商業化進度與營收貢獻時程不同:
動能一:高功耗熱管理方案放量,散熱模組成漢測目前主要成長動能
高功耗熱管理是漢測目前已具明確營收貢獻的成長項目。隨晶片電晶體密度與功耗持續提升,測試過程產生的熱能同步增加,對溫度控制與測試穩定性的要求亦隨之提高。 漢測的熱管理整合方案可有效帶走高功耗測試產生的熱能,提升散熱效率,降低熱累積造成的測試異常與誤判,並減少燒針風險、延長探針卡使用壽命。
漢測的探針卡散熱模組於 2025 年底開始小量生產,2026 年第一季進入量產放量階段,上半年出貨超過 1,000 套,營收貢獻逾三成。目前量產產品為第一代,主要安裝於東京威力科創(TEL)的晶圓探針機(Prober),用於解決 AI 晶片測試過程中的探針卡散熱問題。公司另規劃提供兩套第二代產品供客戶驗證,預期部分需求可望於 2027 年逐步切換。 後續成長動能將同時來自新機裝機與既有設備升級,而產品世代轉換的實際時程,仍取決於客戶驗證與導入進度。
動能二:回焊設備通過初步驗證,先進封裝布局進入少量交付階段
在先進封裝設備方面,漢測已布局回焊設備,主要應用於晶圓凸塊製程及 CoWoS 等先進封裝環節,並著重改善既有設備在粒子控制、預防性保養(PM)頻率與能源消耗等方面的問題。 首台設備已完成並通過封測廠(OSAT)客戶初步驗證,公司規劃於 2026 年下半年再出貨 1~2 台,2027 年出貨目標則為 5~10 台。目前該業務已由產品驗證逐步進入少量交付階段,後續放量速度仍取決於設備的實際運轉表現、客戶驗證進度及追加採購需求。
動能三:布局 CPO 三大測試節點,商業化進程邁入設備開發階段
在 CPO 測試領域,整體流程可分為 Insertion 1 — 4,漢測目前已布局前三個測試節點。其中,Insertion 1 由公司自主推出快速對位耦光方案;Insertion 2 與德國 ficonTEC 合作,由漢測承接 OEM/ODM;Insertion 3 則同樣透過雙方合作,由漢測提供技術支援與工程服務。 合作模式上,ficonTEC 負責光學設備技術,漢測則結合設備量產、組裝及測試經驗,共同提升設備自動化程度與量產效率。
具體進度方面,Insertion 2 合作合約已完成簽署,第二代首台設備預計於 2026 年底至 2027 年初完成,Insertion 3 第二代設備亦依相近時程推進。第二代 Insertion 2 將著重提升對大翹曲晶圓的支援能力、縮短探針卡更換時間,並強化晶圓與探針卡的保護機制;Insertion 3 則透過增加機械手臂及載台配置,提高單位時間處理量。公司短期規劃建立每月約 20~30 台的設備量產能力,後續再依客戶需求擴充。不過,上述數字屬產能建置目標,實際交付規模仍取決於工程人力、零組件供應與組裝空間的到位情況。
此項布局亦與台積電 COUPE 平台的發展相互連結。ficonTEC 已公開表示,旗下矽光子測試事業單位 ficonTEST 正提供支援 COUPE 平台的雙面晶圓級測試方案。對漢測而言,CPO 測試設備仍處於商業化前期,後續成長能見度將取決於合作設備開發完成、客戶驗證及量產導入等關鍵里程碑。
動能四:探針卡支撐營運,AI MEMS 與 DRAM SLT 支撐長期成長
探針卡業務目前主要由傳統垂直式與薄膜式產品支撐。
- 傳統垂直式探針卡需求預期於 2026 年下半年至 2027 年維持強勁,公司亦持續擴充相關產能。薄膜式探針卡則已於 2026 年 4 月開始出貨,8 月進一步向美國客戶提供跨阻放大器(TIA)測試用產品
- 公司公告亦指出,薄膜式探針卡已進入小量交付階段並開始貢獻營收。目前薄膜式產品仍處於商業化初期,後續將持續拓展客戶及矽光子等應用市場。
在新產品布局方面,漢測正與日本 MJC 合作開發 AI 用 MEMS 探針卡,預計於 2027 年上半年完成首張產品,並於下半年送交客戶驗證;若驗證順利,將於 2028 年進一步擴充產能。相較已進入量產或小量交付階段的垂直式與薄膜式探針卡,AI 用 MEMS 探針卡目前仍處於產品開發階段,近期里程碑為完成首張產品及通過客戶驗證,正式量產時點與營收貢獻仍待確認。
此外,公司亦布局高速記憶體系統級測試(DRAM SLT)方案,因應 DDR5/DDR6 高速記憶體的測試需求,開發支援 15Gbps 以上傳輸速率的高速測試座,預計於 2027 年送樣,並爭取導入客戶試量產。 該業務目前同樣處於產品開發階段,後續商業化進度仍須觀察產品送樣、客戶驗證及試量產情況。
漢測同業競爭:包括旺矽、穎崴等,惟產品組合各有差異
台灣測試介面同業包括 精測 (6510.TW)、旺矽 (6223.TW)、雍智科技 (6683.TW) 及 穎崴 (6515.TW),但各公司的產品組合與營運模式並不完全相同。漢測除探針卡外,亦經營工程服務、半導體設備及客製化產品。根據公司上櫃前法說會資料,2026 年上半年設備與客製化產品營收占比已達約 52%,若加計工程服務,占比將進一步提高。由於漢測與同業的產品結構存在差異,難以進行完全對等的比較,以下僅就重疊程度較高的業務及財務表現進行對照。
| 公司 | 主要業務與布局 | 2Q26 營收(億元) | 2Q26 毛利率 | 2Q26 EPS(元) |
|---|---|---|---|---|
| 漢測 (7856.TW) | 探針卡、工程服務、設備與客製化產品 | 12.0 | 54.5% | 12.15 |
| 精測 (6510.TW) | 高階測試板、探針卡及相關零組件 | 16.4 | 57.5% | 15.02 |
| 旺矽 (6223.TW) | 探針卡、半導體與光電測試設備 | 52.3 | 58.4% | 15.6 |
| 雍智科技 (6683.TW) | 測試板、老化測試板、探針卡整合方案 | 6.5 | 50.8% | 6.01 |
| 穎崴 (6515.TW) | 測試座、精密探針、探針卡與溫控產品 | 35.2 | 38.3% | 18.7 |
精測與雍智均以測試板及探針卡為重要業務,但技術整合方式有所差異。精測強調測試板、探針及植針設備等環節的內部整合,主要成長動能包括 GPU、TPU 測試板,以及自駕晶片與 AI CPU 探針卡。雍智則由封裝後測試板、老化測試板延伸至探針卡整卡方案,著重電路設計與整合能力,並積極拓展美系 AI ASIC 客戶。 不過,其探針卡整卡方案的針頭成本占比較高,後續毛利表現仍取決於產品組合及整合效率。
旺矽與漢測在探針卡及測試設備兩端均有業務重疊。 2026 年第二季旺矽探針卡與設備營收占比分別約為 75%及 23%,產品涵蓋懸臂式、垂直式及 MEMS 探針卡,並提供光電自動化、半導體測試及溫控設備。其發展重點包括擴大 AI ASIC 與伺服器 CPU 探針卡供應、提高關鍵零組件自製能力,以及布局 CPO Insertion 2、Insertion 3 測試設備。因此,漢測在設備業務上的競爭力,仍須透過客戶驗證、交付能力及量產實績與同業比較。
穎崴則以測試座及精密接觸元件為核心,涵蓋封裝後測試、系統級測試與老化測試,並透過探針卡切入晶圓測試。 其主要受惠方向為 AI GPU、ASIC 的高速傳輸、高針數及大功耗需求,帶動高階測試座、彈簧針及溫控方案發展。值得區分的是,MEMS 探針卡對各公司的毛利影響並不一致:旺矽報告將 MEMS 占比提升視為毛利改善動能,穎崴的凱基報告則指出,其 MEMS 產品毛利率相對較低。因此,即使產品名稱相近,仍需進一步考量各公司的製造分工與成本結構。
漢測競爭優勢來自自主研發、客製化能力與深度客戶連結
漢測的競爭優勢可歸納為自主研發與製造能力、高度客製化彈性,以及深厚的客戶連結。在技術方面,公司自述為全台唯一具備薄膜式探針卡自主研發能力的廠商,並可提供一站式整卡解決方案。 同時透過平台化與模組化設計,快速回應不同客戶需求並縮短產品開發時程。此外,公司長期與晶圓代工廠及專業封測廠合作,持續累積現場經驗與製程知識。
從商業模式來看,工程服務是漢測深入客戶產線並掌握實際需求的重要切入點。公司透過設備裝機、維護與異常排除,辨識測試現場在散熱、清潔及機構設計等方面的問題,再將相關經驗轉化為客製化模組或設備。同時,公司亦將開發過程累積的技術延伸至其他客戶與應用領域,形成由工程服務發掘需求、客製化開發產品,再將技術複製至更多市場的成長模式。
漢測未來關注重點
- 產品與客戶集中度: 散熱模組於 2025 年底開始小量生產,2026 年上半年營收占比已逾三成,單一產品的訂單、價格與交付進度對整體營運影響顯著提高。公司目前主要與台灣最大晶圓代工廠合作,但未揭露確切客戶占比,後續應追蹤主要客戶需求,以及新客戶與新應用的拓展進度。
- 設備平台連動: 散熱模組目前搭載於 TEL Prober,需求與該平台的新機裝機量及既有設備升級進度密切相關,後續出貨延續性將取決於平台裝機規模、客戶採用率與升級需求。
- 產品世代切換與競爭: 公司預期部分散熱模組需求將於 2027 年逐步轉向第二代產品,後續須觀察客戶驗證與世代切換速度,以及其他供應商是否通過驗證並切入市場,進而影響訂單份額與產品毛利率。
- 新產品商業化時程:MEMS 探針卡、DRAM SLT 與 CPO 測試設備的主要開發及驗證時程集中於 2027 年前後,任一產品在開發、驗證或量產環節出現遞延,均可能使營收貢獻向後推移。
- 量產執行力與營運資金: CPO 設備規劃建立每月約 20~30 台的產能,須配合工程與組裝人力、零組件供應及組裝空間到位。由於部分零組件交期較長並須提前備料,後續除產能與出貨量外,亦應追蹤存貨周轉、設備驗收及營業活動現金流。
